2019年兽用生物制品行业发展现状与市场格局分析 猪用生物制品占比领先
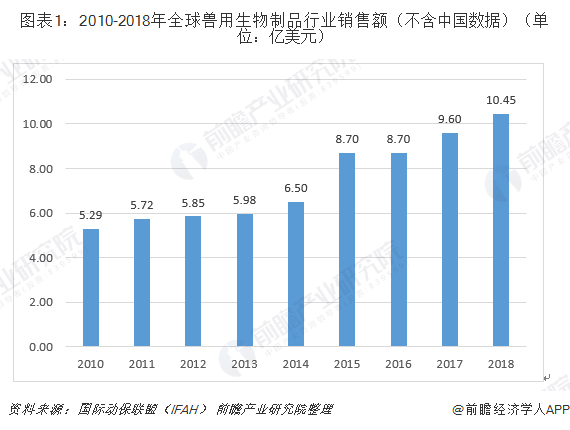
兽用生物制品作为动物疫病防控的核心手段,在保障畜牧业健康发展、维护公共卫生安全方面发挥着不可替代的作用。2019年,我国兽用生物制品行业在非洲猪瘟疫情等多重因素影响下呈现出新的发展态势,市场格局也发生了显著变化。本文将对2019年兽用生物制品行业发展现状及市场格局进行深入分析。
一、行业整体规模持续扩大
2019年,我国兽用生物制品行业市场规模继续保持增长态势。据相关统计数据显示,全年兽用生物制品销售额达到约180亿元人民币,较2018年同比增长约5%。尽管受到非洲猪瘟疫情的冲击,生猪存栏量下降对猪用疫苗需求产生了一定影响,但禽用疫苗、宠物疫苗等细分领域的快速增长有效弥补了部分缺口,支撑了行业整体规模的稳定扩大。
二、产品结构:猪用生物制品占比最大
从产品结构来看,2019年兽用生物制品市场中,猪用生物制品依然占据最大份额,约占整体市场的40%左右。这一比例虽然较2018年有所下降,但仍稳居各类产品之首。
猪用生物制品主要包括猪瘟疫苗、猪口蹄疫疫苗、猪圆环病毒疫苗、猪蓝耳病疫苗等。2019年受非洲猪瘟疫情影响,生猪存栏量大幅下降,导致猪用疫苗整体需求量减少,但部分大型养殖集团对高品质猪用生物制品的需求依然稳定,加上非洲猪瘟疫苗研发的持续推进,使得猪用生物制品仍保持了最大的市场份额。
禽用生物制品紧随其后,占比约为30%。2019年禽肉、禽蛋价格走高,家禽养殖积极性高涨,禽用疫苗需求旺盛,成为增长最快的细分领域。宠物用生物制品占比约为15%,随着宠物数量的增加和宠物主人健康意识的提升,宠物疫苗市场保持较快增长。反刍动物用生物制品和其他类生物制品合计占比约15%。
三、市场格局:龙头企业优势明显
2019年兽用生物制品行业市场集中度进一步提高,龙头企业凭借研发实力、品牌优势和渠道网络占据主导地位。
从企业竞争格局来看,中牧股份、生物股份、瑞普生物、普莱柯、海利生物等国内企业位居行业前列。其中,生物股份在口蹄疫疫苗领域保持领先地位,中牧股份在猪瘟疫苗和禽用疫苗市场占据较大份额。国际动保巨头如硕腾、勃林格殷格翰等也在中国市场占据一席之地,尤其在宠物疫苗和高端猪用疫苗领域具有较强的竞争力。
值得注意的是,2019年非洲猪瘟疫情加速了行业整合进程,部分中小型兽用生物制品企业因技术壁垒和环保压力退出市场,而龙头企业则通过兼并收购进一步扩大市场份额,行业集中度持续提升。
四、区域分布:东部沿海集中度高
从区域分布来看,我国兽用生物制品企业主要集中在东部沿海地区,如山东、江苏、浙江、广东等地。这些地区经济发达、畜牧业规模化程度高、科研资源丰富,为兽用生物制品产业发展提供了良好条件。中西部地区虽然也有部分企业分布,但整体产业规模和竞争力相对较弱。
五、发展趋势与展望
兽用生物制品行业将呈现以下发展趋势:一是非洲猪瘟疫苗研发取得突破后,猪用生物制品市场将迎来新一轮增长;二是宠物疫苗市场随着宠物经济的繁荣将持续扩容;三是基因工程疫苗、多联多价疫苗等新型疫苗将成为研发热点;四是行业集中度将进一步提升,龙头企业优势更加凸显。
2019年兽用生物制品行业在挑战中保持增长,猪用生物制品虽受疫情影响但仍占据最大市场份额。随着畜牧业的复苏和新型疫苗的上市,行业未来增长空间广阔。
如若转载,请注明出处:http://www.shualian1688.com/product/45.html
更新时间:2026-11-01 18:39:28