2025年中国兽用生物制品产业现状及发展趋势研究报告 创新驱动与格局重塑的关键五年
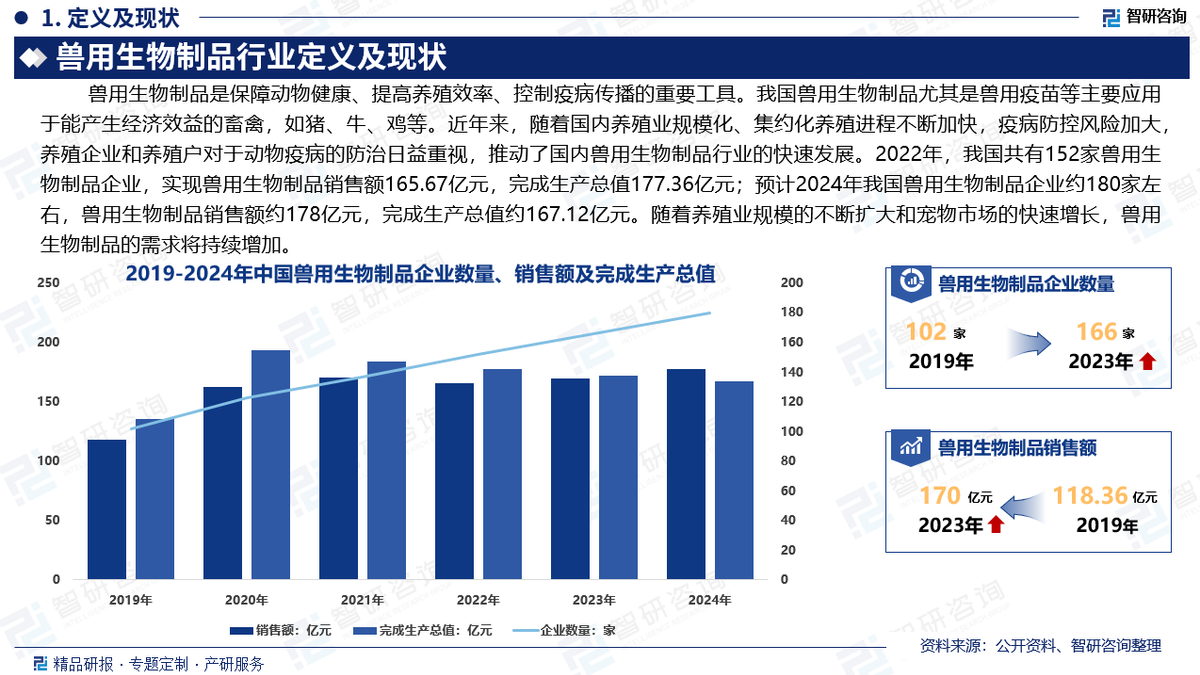
随着中国畜禽养殖业向规模化、集约化加速转型,以及宠物经济的蓬勃兴起,兽用生物制品产业作为动物疫病防控和公共卫生安全的第一道防线,正迎来深刻的变革与历史性的发展机遇。2025年,既是“十四五”规划的收官之年,也是产业格局重塑、新旧动能转换的关键节点。基于智研咨询等机构的行业数据与分析框架,本文旨在系统梳理2025年中国兽用生物制品产业的宏观现状,并前瞻性地探讨其在技术创新、市场结构与政策监管下的演进趋势。\n\n### 一、 市场现状:规模稳增与结构分化并行\n\n从产业总量看,中国兽用生物制品市场已稳居全球前列。2025年,市场规模预计将突破300亿元人民币,近五年复合增长率(CAGR)约为12%-15%,显著高于全球平均水平。但市场特征呈现出鲜明的“冰火两重天”格局:\n\n1. 强制免疫疫苗:存量博弈标准化。 ✔ 以口蹄疫、高致病性禽流感、猪瘟等为代表的强免疫苗仍是市场基石,占比约50%。随着“先打后补”政策在2025年进一步全面落地,政采苗份额持续下滑,市场苗竞争白热化,价格战与质量战并存。\n\n2. 非强制免疫市场:宠物与反刍动物成新引擎。 ✔ 宠物疫苗呈现爆发式增长,2025年市场规模预计超过80亿元,年增速超过25%。猫三联、犬四联等高端疫苗需求强劲,但进口品牌(如硕腾、勃林格)仍占据主导地位,国产替代呼声高涨。随着牛羊养殖规模化提升,牛结节性皮肤病、羊小反刍兽疫等疫苗需求释放,反刍动物疫苗成为企业争抢的细分赛道。\n\n3. 竞争格局:本土头部崛起与外资僵持。 \\\\n\\- 第一梯队: 生物股份、中牧股份、瑞普生物等国内龙头凭借研发积累与渠道下沉,在猪用、禽用市场占据优势;\\\n- 外资阵营: 硕腾、勃林格、默沙东在宠物疫苗、、高端猪苗领域技术壁垒依然坚实;\\\n- 创新先锋: 科前生物、普莱柯在基因工程疫苗、多联多价疫苗上持续发力,成为产业升级的鲶鱼。\n\n### 二、 技术前沿:从传统疫苗到多技术平台跨越\n\n2025年,兽用生物制品的技术图谱已发生根本性变化,重点体现在四个方向:\n\n1. 基因工程疫苗全面渗透。 ✔ 基于重组蛋白、病毒载体、亚单位技术的疫苗在口蹄疫、禽流感、圆环病毒等领域广泛应用,其中标记疫苗(DIVA策略)使得区分野毒感染与疫苗免疫成为现实,为疫病净化提供工具。\n\n2. 多联多价与联苗技术挑战与机遇。 ✔ 为减少免疫次数和应激反应,“一针防多病”的联苗需求剧增,例如猪圆环-支原体二联苗、禽新城疫-传染性支气管炎-禽流感三联苗。但多联苗的抗原相容性与免疫干扰性仍是技术难点,2025年仅有少数企业掌握稳定工艺。\n\n3. mRNA与DNA疫苗从新冠向兽医领域平移。 ✔ 尽管针对动物的大规模mRNA疫苗尚未全面商业化,但mRNA技术已在猪流行性腹泻、非洲猪瘟等重大疫病研究中进入临床前或临床试验阶段。其快速响应病毒变异的能力尤为关键,预计2025年后将出现首个商业化兽用m|RNA疫苗。\n\n4. 诊断与疫苗协同:“诊疗一体化 ”思路。 ✔ 头部企业不再仅卖疫苗,而是提供包含快速检测试剂盒、疫苗与免疫程序的整体解决方案。这一模式在禽白血病、猪蓝耳病净化中表现突出,显著提升了客户粘性。\n\n### 三、 政策与监管:强监管时代的质量。新政\n\n2025年的政策环境呈现出“最严谨标准、最严格监管”的基调,具体动向\n\n
如若转载,请注明出处:http://www.shualian1688.com/product/36.html
更新时间:2026-11-01 14:03:11